1. Begriffe
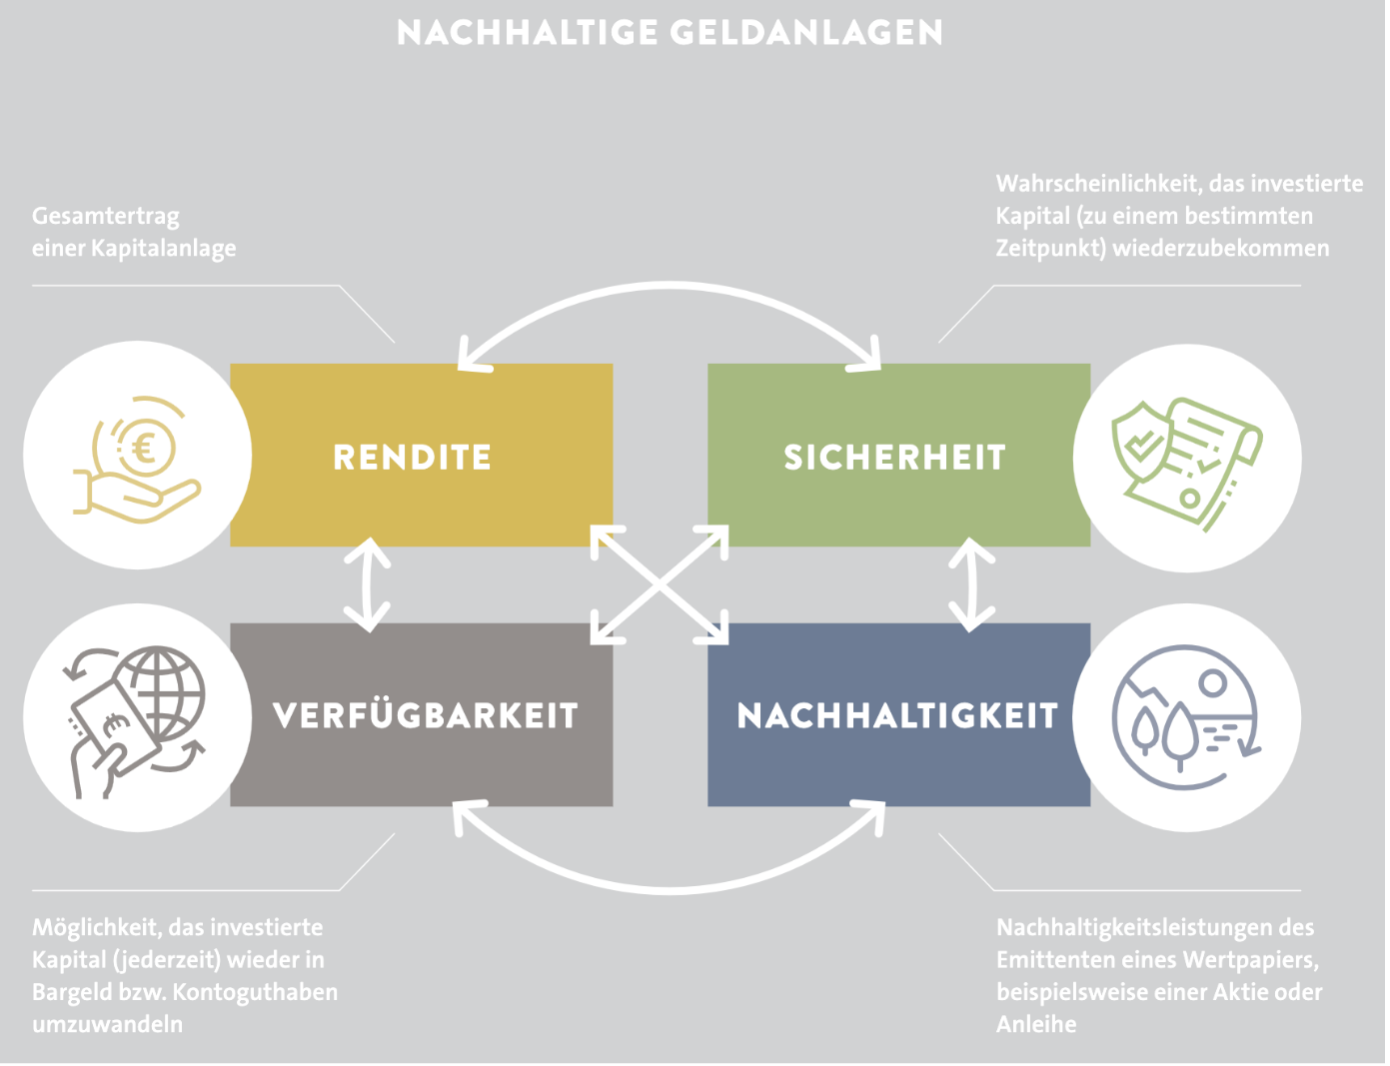
Geldanlage ist das Investieren von Vermögen mit dem Ziel, dessen Wert zu erhalten bzw. zu steigern und/oder ein stetiges Einkommen damit zu erzielen. Mit dem „magischen Dreieck der Geldanlage“ werden die drei ökonomischen Hauptziele benannt, die Anleger*innen verfolgen: Rendite, Sicherheit und Liquidität. Diese Ziele stehen in einem („magischen“) Spannungsverhältnis zueinander, da sie nicht gleichzeitig optimiert werden können. Bei der (ethisch-)nachhaltigen Geldanlage treten zu den ökonomischen noch Nachhaltigkeitsziele hinzu, die Ausdruck der ethischen Werteorientierung der*des Anlegenden sind. Das Dreieck wird zum Viereck erweitert.
1.1 Nachhaltigkeit
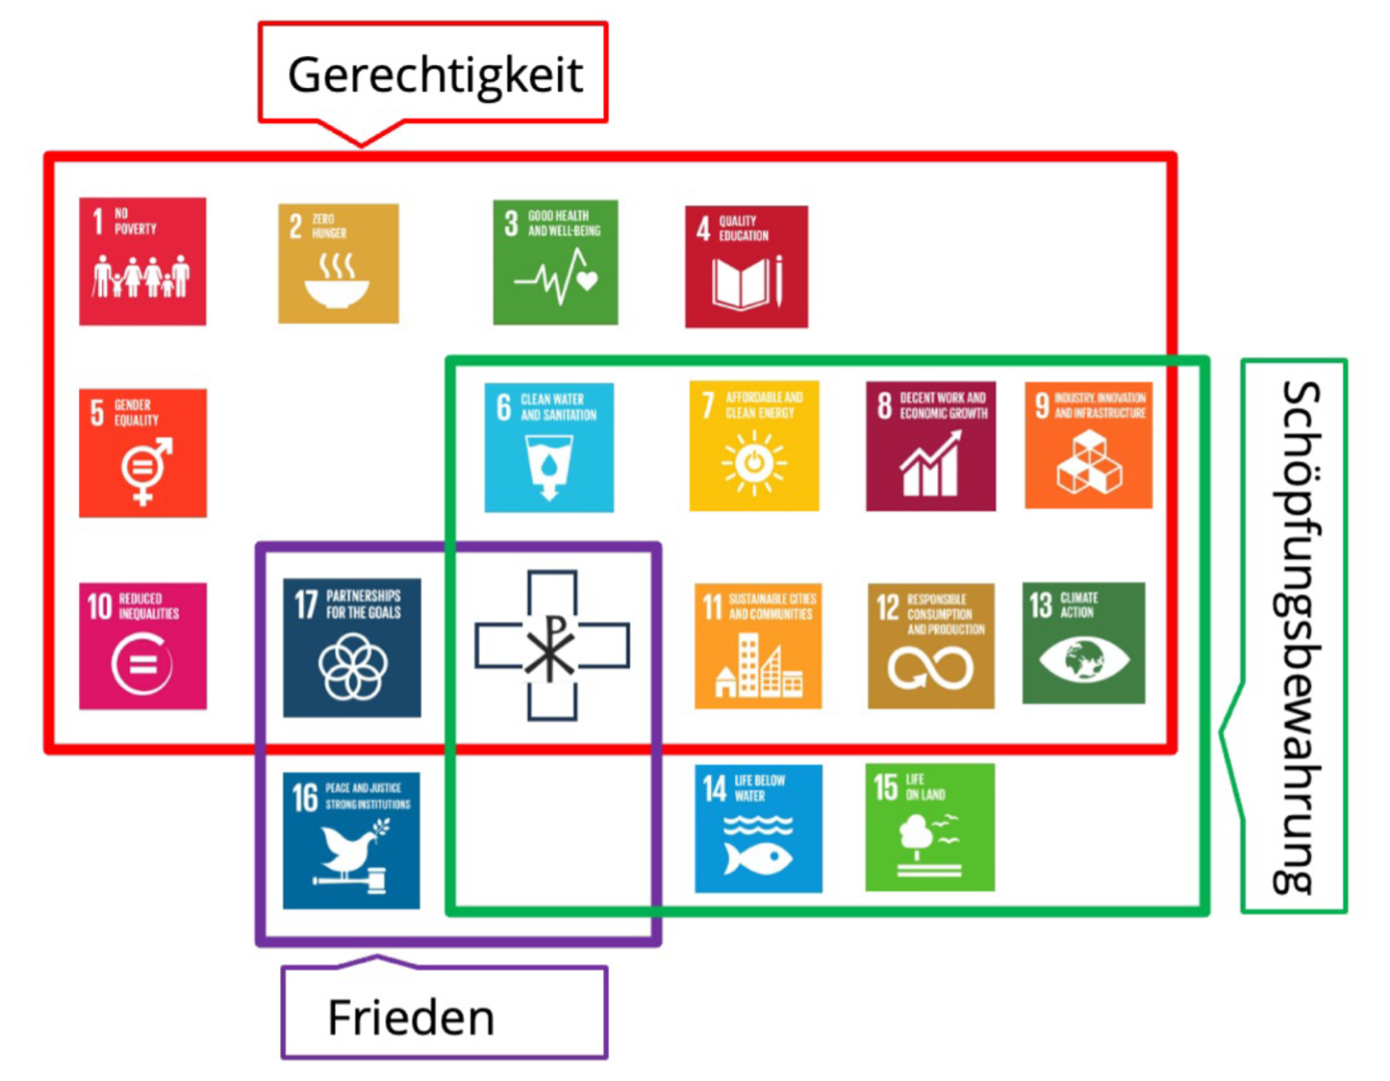
„Ethisch-nachhaltig“ ist die Bezeichnung, die unter anderem die beiden großen Kirchen in Deutschland für ihre Kapitalanlage verwenden. Da im Bereich nachhaltiger Investments die Kirchen weltweit eine bedeutende Rolle spielen, ist es gerechtfertigt, im Folgenden den Fokus auf ihre Anlagepraxis zu richten. Regulatorisch bilden aktuell die EU-Taxonomie-Verordnung, die Corporate Sustainability Reporting Directive (CSRD) und die Offenlegungsverordnung (SFDR) den Rahmen für nachhaltige Finanzberichterstattung in der EU. Grundsätzlich können nachhaltigkeitsbezogene Anlageportfolios unterschiedliche Ambitionsniveaus haben.1Vgl. zum gesamten Abschnitt 1: EKD (Hg.): Leitfaden für ethisch-nachhaltige Geldanlage, 5. Auflage, 2023, https://www.aki-ekd.de/fileadmin/user_upload/aki-ekd.de/Leitfaden/ekd-texte-113-2025.pdf (PDF), abgerufen am 25.05.2026. Ein Basisniveau an Nachhaltigkeit wird mit dem Kürzel ESG benannt: Environmental, Social, Governance (Umwelt, Soziales, gute Unternehmensführung). Bei anspruchsvolleren Ansätzen wird Nachhaltigkeit über die 17 UN-Ziele für nachhaltige Entwicklung (SDGs) und/oder die sozial-ökologische Transformation definiert, im Bereich Umwelt auch mit Bezug auf die Planetaren Grenzen. Kirchliche Investoren sehen Nachhaltigkeit zusätzlich im Kontext von Gerechtigkeit, Frieden und Bewahrung der Schöpfung. Auch wenn die SDGs nach 2030 durch Folgeziele ersetzen werden, wird wahrscheinlich ihre Grundstruktur der „5 P“ (People, Planet, Prosperity, Peace, Partnership) erhalten bleiben und darüber auch die Anschlussfähigkeit an den kirchlichen Kontext.
1.2 Ziele und Ambitionsniveaus
Der Unterschied zum ESG-Ansatz kann mit dem Begriff der doppelten Wesentlichkeit beschrieben werden: Während ESG nur die Auswirkung von relevanten Nachhaltigkeitsrisiken auf Portfolios (Outside-In-Perspektive) berücksichtigt, schließt die ethisch-nachhaltige Geldanlage die relevanten Auswirkungen des Portfolios auf Um-, Mit- und Nachwelt (Inside-Out-Perspektive) ein. Unabhängig vom Ambitionsniveau gibt es keine grundsätzliche Konkurrenz zwischen ökonomischen und nachhaltigen Zielen der Geldanlage. Alle Ziele können sich zueinander komplementär, neutral oder konkurrierend verhalten – unbeeinflusst davon, dass sie sich nach der Motivation unterscheiden lassen, also ob sie aus moralischen Gründen oder im wohlverstandenen Eigeninteresse verfolgt werden. Wie sich die Ziele konkret zueinander verhalten, hängt davon ab, welche Instrumente und Maßnahmen zu ihrer Erreichung zum Einsatz kommen. Außerdem spielt der Zeithorizont eine wesentliche Rolle: So können Ziele, die kurzfristig konkurrieren, sich mittelfristig neutral zueinander verhalten und langfristig komplementär sein.
1.3 Instrumente
In der Geldanlage haben sich verschiedene Instrumente etabliert, mit der die Nachhaltigkeitsziele umgesetzt werden können. Sie lassen sich den Kategorien Verhindern – Fördern – Gestalten zuordnen. Die beiden ersten Kategorien kommen vor dem Kauf von Wertpapieren zum Einsatz, indem bestimmte Emittenten wie Unternehmen oder Staaten ausgeschlossen oder bevorzugt werden. Keine dieser Kategorien ist verzichtbar; mit ihnen werden die beiden Brennpunkte Werte und Wirkungen der Ellipse ethisch-nachhaltige Geldanlage operationalisiert.2Vgl. Bassler, Karin: Kirchliche Investmentkultur aus evangelischer Perspektive: Wandel – Werte – Wirkung. In: Missionszentrale der Franziskaner e.V. (Hg.): Zukunftsträchtige Investmentkultur, Grüne Reihe 120, 2020, 21–30. Auch in den vatikanischen Leitlinien für glaubenskonforme Investments3Vgl. The Pontifical Academy of Social Sciences: „MENSURAM BONAM“ Glaubensbasierte Maßstäbe für katholische Kapitalanleger: Ein Ausgangspunkt und Aufruf zum Handeln, 2024, https://www.pass.va/content/dam/casinapioiv/pass/pdf-volumi/other-publications/mb_de_final_23_08_24.pdf (PDF), abgerufen am 25.05.2026. werden diese drei Kategorien angeführt und als Ausschluss, Ausweitung und Engagement bezeichnet.
1.3.1 Verhindern – Fördern – Gestalten
- Verhindern: Ohne die Anwendung von Ausschlusskriterien, die beispielsweise kriegstreibende Staaten betreffen, verlieren wertebasierte Investor*innen ihre Glaubwürdigkeit.
- Fördern: Ohne Positivauswahl, wie beispielsweise Bevorzugung von Unternehmen, die sich wissenschaftsbasierte Klimaziele gesetzt haben, lassen sich keine Nachhaltigkeits-Schwerpunkte im Portfolio setzen.
- Gestalten: Ohne Shareholder Engagement (englisch ausgesprochen, auf deutsch auch aktives Aktionärstum genannt) in Form von Stimmrechtsausübung sowie Dialogen zwischen Aktionär*innen und „ihren“ Unternehmen mit dem Ziel, diese zu mehr Nachhaltigkeit zu bewegen, werden die Investor*innen ihrer Verantwortung für die Wirkungen ihrer Geldanlagen nicht gerecht. Zu den gestaltenden Instrumenten gehört auch der Einsatz der Anlegenden für verbesserte Rahmenbedingungen nachhaltigen Investierens: die Kommunikation mit Dienstleistern und Regulatoren, die oft in Investoren-Initiativen organisiert ist.
1.3.2 Engagement und Ausschlusskriterien
Im Zusammenhang mit der Debatte um die Wirkungen nachhaltiger Geldanlage gewinnt Engagement zunehmend an Bedeutung.4Vgl. Bassler, Karin: Engagement kirchlicher Investoren im AKI – Charakterisierung und künftige Herausforderungen. In: cric e.V. (Hg.): Nachhaltige Finanzen. Durch aktives Aktionärstum und Engagement Wandel bewirken, Wiesbaden 2020, 167–183. Kirchlichen Anleger*innen ist es jedoch wichtig, dass die gestaltenden Instrumente die Ausschlusskriterien nicht ersetzen, sondern nur ergänzen können: „Wer als Anleger in ein Unternehmen investiert, tut das in der Erwartung, an dessen Gewinnen zu partizipieren. […] Grundsätzlich wollen kirchliche Investoren keine Profite mit der Herstellung von Produkten wie Tabak, Waffen und Spirituosen machen, die nicht angewandt werden können, ohne dass Menschen zu Schaden kommen [No-harm-Prinzip]. Deshalb schließen sie bestimmte Geschäftsbereiche aus.“5AKI: Stellungnahme zu Investitionen in Rüstung, 2025, 1f., https://www.aki-ekd.de/fileadmin/user_upload/aki-ekd.de/PDFs/R%C3%BCstung_25-final.pdf (PDF), abgerufen am 25.05.2026. Damit stehen sie nicht allein: „So sehr auch christliche Vorstellungen zu Geld, Kredit und Wucher von vielen als überholt angesehen werden, es dürfte trotzdem in der Gesellschaft die in der Nächstenliebe fundierte und im Prinzip des Nonmaleficence [No-harm-Prinzip] festgehaltene Grundüberzeugung kaum vergessen sein, dass es nicht recht ist (Zins-)Gewinne zu machen und dabei in Kauf zu nehmen, dass das Leben des Nächsten dadurch zerstört wird.“6Pawlas, Andreas: Vom Wucherzins zur ethischen Geldanlage, Berlin 2021, 551. Mit einem Ausschlusskriterium wird kein generelles ethisches Urteil, zum Beispiel über die Produktion von Alkoholika oder Waffen, gefällt. Das ist angesichts von kirchlichen Weineditionen und kirchensteuerzahlenden Beschäftigten in Rüstungsunternehmen unmittelbar einsichtig. Mit Ausschlüssen wird lediglich eine ethisch motivierte und begründete Antwort auf die Frage gegeben, ob kirchliches Vermögen durch das Prosperieren – zum Beispiel – der Rüstungsindustrie gemehrt werden soll oder nicht.
2. Geschichte und Gegenwart
2.1 Die Anfänge
Die Pionier*innen des ethischen Investments waren Quäker und Methodisten, die seit dem 18. Jahrhundert ihre wirtschaftlichen Aktivitäten in einen bewussten Zusammenhang mit ihren Moralvorstellungen brachten. Das führte dazu, dass sie sich – als ansonsten erfolgreiche Geschäftsleute, die keineswegs einem Armutsideal anhingen – an lukrativen Unternehmungen wie dem Ausschank von Alkohol nicht beteiligten. Das erste Divestment wurde 1768 auf dem Jahrestreffen der Quäker in Philadelphia vereinbart: der Beschluss, nicht mehr länger in Aktivitäten des Sklavenhandels zu investieren.7MacLeod, Michael: Religion and the rise of global corporate social responsibility. In: The Review of Faith & International Affairs, Volume 9, 3 (2011), 29–36, 29. Und die erste Liste mit Ausschlusskriterien nach dem No-harm-Prinzip legte John Wesley

 in seiner Predigt über Lukas 16,9Und ich sage euch: Macht euch Freunde mit dem ungerechten Mammon, damit, wenn er zu Ende geht, sie euch aufnehmen in die ewigen Hütten.Zur Bibelstelle („Macht euch Freunde mit dem ungerechten Mammon!“) vor, die 1760 unter dem Titel „The Use of Money“8Wesley, John: Sermon 50. The Use Of Money, Wesley Center Online, https://wesley.nnu.edu/john-wesley/the-sermons-of-john-wesley-1872-edition/sermon-50-the-use-of-money/, abgerufen am 25.05.2026. veröffentlicht wurde:
Gewinn zu machen ist nicht nur erlaubt, sondern geboten, aber
- nicht auf Kosten des Lebens und der Gesundheit,
- nicht, wenn dabei Geist oder Seele verletzt werden,
- nicht, wenn die Gesetze Gottes oder des Landes übertreten werden,
- nicht, wenn die dafür notwendigen Geschäfte Lügen und Betrügen erfordern oder sonstige Praktiken, die nicht mit dem Gewissen vereinbar sind,
- nicht, wenn wir unsere*n Nachbar*in damit verletzen und ihm*ihr seine*ihre Lebensgrundlage entreißen durch Spielen, überteuerte Rechnungen und verboten hohe Zinssätze.
2.2 Die erste Hälfte des 20. Jahrhunderts
Die methodistischen Kirchen in UK und USA begannen um die Wende vom 19. zum 20. Jahrhundert damit, systematisch Geld nach ethischen Kriterien an den Aktienmärkten anzulegen. 1932 wurde der wahrscheinlich älteste ethisch-nachhaltige Fonds in Europa vom Church of Scotland Trust gegründet. Die Church of England investiert seit 1948 nach ethischen Kriterien. 1960 wurde von der Methodist Church in UK ein Fonds aufgelegt, dessen Ausschlusskriterien die als Sin Stocks bezeichneten Wertpapiere der Sektoren Rüstung, Alkohol, Glücksspiel und Tabak betreffen.
2.3 Die 68er-Bewegung
Im Zuge der 68er-Bewegung ging es kirchlichen Anlegenden hauptsächlich in den USA um die Frage, ob ihre Anlage-, bzw. Divestment-Entscheidungen auch (politisch) etwas bewirken können.9Vgl. Louche, Céline/Arenas Vives, Daniel/Cranenburgh, Katinka C. van: From Preaching to Investing. Attitudes of Religious Organisations Towards Responsible Investment. In: Journal of Business Ethics 110 (2012), 301–320, 302f. Unternehmen, die am Vietnamkrieg oder an der Aufrechterhaltung des Apartheidregimes in Südafrika verdienten, sahen sich zunehmend der Kritik ausgesetzt. Es kam sowohl zur Zusammenarbeit von Investor*innen, die solche Unternehmen aus ihren Portfolien ausschlossen, mit anderen Anspruchsgruppen – etwa mit Verbraucherinitiativen („Kauft keine Früchte der Apartheid!“) –, als auch zu Kooperationen zwischen kirchlichen Anlegenden und anderen institutionellen Investor*innen, insbesondere Universitäten und Stiftungen, die ähnliche Anlagestrategien verfolgten. Damit konnte erfolgreich wirtschaftlicher Druck auf das Apartheidregime ausgeübt und der Widerstand der Schwarzen Bevölkerung unterstützt werden, der schließlich 1990 zum Ende der Apartheid in Südafrika führte.
2.4 Die 1970er Jahre
Unter anderem in diesem Zusammenhang entwickelten kirchliche Investor*innen im angelsächsischen Raum Engagement als Instrument der ethisch-nachhaltigen Geldanlage. Dafür bildeten sich Vereinigungen kirchlicher, bzw. glaubensbasierter Investor*innen, wie das 1971 gegründete Interfaith Center on Corporate Responsibility (ICCR) in den USA.10Vgl. Wieland, Josef: Die Kirche als ökonomischer Akteur. Einige Überlegungen am Beispiel des „Interfaith Canter of Corporate Responsibility (ICCR)“, Zeitschrift für Evangelische Ethik (1997), 137–142. Trotz der schwerwiegenden Behinderungen ihrer Aktivitäten durch die Trump-Administration praktizieren ICCR-Mitglieder seit über 50 Jahren wegweisendes und erfolgreiches Engagement. 1975 wurde Oikocredit unter der Bezeichnung Ecumenical Development Cooperative Society (EDCS) durch amerikanische Kirchen ins Leben gerufen. „Der Vietnamkrieg machte ihnen ihre finanziellen Beteiligungen an Chemie- und Rüstungskonzernen bewusst. Sie baten daher den Ökumenischen Rat der Kirchen zu prüfen, ob die Kirchen nicht eine Möglichkeit der Geldanlage schaffen könnten, bei der kirchliche Gelder menschenwürdigen Zwecken dienen.“11Banzhaf, Günter: Die Ökumenische Entwicklungsgenossenschaft – Versuch einer ökumenischen Ökonomie. In: Lienemann, Wolfgang (Hg.): Die Finanzen der Kirche. Studien zu Struktur, Geschichte und Legitimation kirchlicher Ökonomie, München 1989, 848–856, 848f. Ziel der Unternehmung war die Mobilisierung kirchlicher Rücklagen für Entwicklungsförderung. Auch wenn auf diese Weise kein kirchlicher Alternativ-Finanzkreislauf geschaffen werden konnte, wie ursprünglich beabsichtigt, gehört Oikocredit auch 50 Jahre nach seiner Gründung zu den treibenden Kräften in den Bereichen Mikrofinanz und nachhaltiges Investment.
2.5 Die 1980er Jahre
Kirchliche Investor*innen haben den Markt für nachhaltige Investments noch auf eine weitere wichtige Weise mitgestaltet: Sie haben die sogenannten Nachhaltigkeitsratingagenturen mitgegründet, die Emittenten auf diverse Nachhaltigkeitsaspekte hin untersuchen und deren Dienstleistungen bis heute unverzichtbar für nachhaltiges Investieren sind. Die heute führenden Anbieter im ESG-Rating wie MSCI und ISS ESG gehen fast alle auf die Initiativen kirchlicher Anleger in den 1980er und 1990er Jahren zurück (EIRIS 1983, oekom 1993). Im Unterschied zu den angelsächsischen und vielen anderen Kirchen weltweit, die sich im Wesentlichen über Kapitaldeckung finanzieren, haben die umlagefinanzierten Kirchen in Deutschland das Thema Vermögensanlage im Allgemeinen und die weltweiten Entwicklungen im Bereich ethischer Geldanlagen im Besonderen lange vernachlässigt. Noch im knapp 1000 Seiten umfassenden Band „Die Finanzen der Kirche. Studien zu Struktur, Geschichte und Legitimation kirchlicher Ökonomie“ von 1989 kam das Thema Vermögensanlagen nur an zwei Stellen vor: im Beitrag über EDCS und in einer Randbemerkung des Herausgebers Wolfgang Lienemann
: „Kirchliche Vermögensbildung […] wirft andere Probleme auf. Wenn man wirklich eine ordentliche Rendite erzielen will, um kirchliche Aufgaben zuverlässig und ausreichend finanzieren zu können, muss man sich wohl noch ganz anders als bisher auf die Spielregeln einer Marktgesellschaft unter kapitalistischen Bedingungen einlassen.“12Lienemann, Wolfgang: Reformkonzepte für kirchliche Finanzsysteme. In: Ders. (Hg.): Die Finanzen der Kirche. Studien zu Struktur, Geschichte und Legitimation kirchlicher Ökonomie, München 1989, 969.
2.6 Das 21. Jahrhundert
Mit dieser Prognose lag Lienemann
richtig. Die evangelischen Kirchen in Deutschland haben sich seither auf die Spielregeln an den Finanzmärkten eingelassen – und in der Regel gelingt ihnen das auch, ohne ihre Glaubwürdigkeit zu verlieren. Im Gegenteil: In Bezug auf Ethik und Nachhaltigkeit sind sie in der Community institutioneller Geldanlegenden als Avantgarde anerkannt und treiben bis heute als „Motor“ die nachhaltige Geldanlage voran.13Vgl. EKD (Hg.): Auf dem Weg zu einem nachhaltigen und gerechten Finanzsystem, 2021, https://www.ekd.de/ekd_de/ds_doc/ekd-texte_138_2021.pdf (PDF), abgerufen am 25.05.2026. Damit bemühen sich die Kirchen der selbst aufgestellten Forderung im bereits 1997 veröffentlichten Gemeinsamen Sozialwort nachzukommen: „Bei der Entscheidung für Investitionen, der Auswahl von Geldanlageformen und der Zusammenarbeit mit Geschäftspartnern haben die Kirchen noch strengere Maßstäbe anzulegen als wirtschaftliche Unternehmen.“14Kirchenamt der EKD und Sekretariat der Deutschen Bischofskonferenz (Hg.): Für eine Zukunft in Solidarität und Gerechtigkeit. Wort des Rates der EKD und der Deutschen Bischofskonferenz zur wirtschaftlichen und sozialen Lage in Deutschland, 1997, 100 (Nummer 246) https://www.dbk-shop.de/media/files_public/0e1c6467b917b86a9fcd5768dcb2120b/DBK_69.pdf (PDF), abgerufen am 25.05.2026. Ebenfalls 1997 veröffentlicht der Arbeitskreis Geld und Ökonomie des Ökumenischen Rates der Kirchen fünf Kriterien für die Anlage kirchlicher Gelder.15Schneeweiß, Antje: Mein Geld soll Leben fördern. Hintergrund und Praxis ethischer Geldanlagen, Neukirchen-Vluyn 1998, 87f. Die dort gewählten Begriffe – sozialverträglich, umweltverträglich, generationenverträglich – waren stilbildend, denn sie tauchten etwas abgewandelt 2011 in der ersten Auflage des evangelischen Leitfadens wieder auf.
2.7 Weitere Meilensteine
Weitere Meilensteine im kirchlichen Kontext waren die Veranstaltung „Ethisches Investment – Internationale Konferenz für sozial verantwortete Geldanlagen kirchlicher Institutionen“, die 2001 in der Evangelischen Akademie Bad Boll stattfand und in einem vielrezipierten Tagungsband dokumentiert wurde,16Vgl. Bassler, Karin u. a. (Hg.): Ethisches Investment. Strategien für kirchliche Geldanlagen, Stuttgart 2001. die Leitlinien zu nachhaltigen Geldanlagen einzelner Landeskirchen wie 2006 der Evangelischen Kirche von Westfalen, sowie die Studie „Chancen und Entwicklungsmöglichkeiten für ein Aktives Aktionärstum in Deutschland“,17Vgl. Riedel, Silke/Schneeweiß, Antje: Chancen und Entwicklungsmöglichkeiten für ein Aktives Aktionärstum in Deutschland. Eine Machbarkeitsstudie, SÜDWIND e.V., 2008, https://www.aki-ekd.de/fileadmin/user_upload/aki-ekd.de/PDFs/Machbarkeitsstudie_Engagement_2008.pdf (PDF), abgerufen am 24.08.2026. die 2008 den Grundstein für das Engagement kirchlicher Investor*innen legte. 2001 wurde für den deutschsprachigen Raum das Forum Nachhaltige Geldanlagen gegründet, 2006 die Investor*inneninitiative UN-Principles for Responsible Investments.
2.8 Der Arbeitskreis Kirchlicher Investoren (AKI)
Im Juli 2008 fasste der Rat der EKD den Beschluss, einen Arbeitskreis als Plattform aller großen kirchlichen Anleger – EKD, Gliedkirchen und Versorgungskassen – zur Stärkung kirchlicher Interessen im Bereich nachhaltiger und sozialverträglicher Investments, einzurichten. Dieser Arbeitskreis, zu dem bald auch die evangelischen Kirchenbanken als Mitglieder zählten, ist bis heute Verfasser des Leitfadens für ethisch-nachhaltige Geldanlage, der 2011 veröffentlicht wurde und seit 2023 in der fünften Auflage vorliegt. Einer der Hauptinitiator*innen des AKI und des Leitfadens war der damalige EKD-Finanzchef Thomas Begrich
, der die Motivation dahinter erläuterte: „Geld ist kein Selbstzweck, sondern muss verantwortlich vor Gott und den Menschen eingesetzt werden. Das katholische Pendant zum Leitfaden ist die Orientierungshilfe „Ethisch-nachhaltig investieren.“18Zentralkomitee der deutschen Katholiken und Deutsche Bischofskonferenz: Ethisch-nachhaltig investieren. Eine Orientierungshilfe für Finanzverantwortliche katholischer Einrichtungen in Deutschland, 2021 https://www.dbk-shop.de/media/files_public/549dc6d96e61a2e7cad2e543e41bea73/DBK_21002.pdf (PDF), abgerufen am 25.05.2026.
2.9 Die Zukunft
Um die Bedeutung kirchlicher Geldanlagen heute und künftig richtig einschätzen zu können,19Vgl. zum Folgenden Bassler, Karin: Ethisch-nachhaltige Geldanlage. Kirche als Institution und ihre Praxis an den Finanzmärkten. In: Deutsches Pfarrerinnen- und Pfarrerblatt 04 (2026), 186–190, 187. muss das auf den Finanzmärkten angelegte Vermögen den Verpflichtungen gegenübergestellt werden. In Deutschland arbeiteten 2024/2025 mehr als 230.000 Beschäftigte in der verfassten evangelischen Kirche und ca. 680.000 Hauptamtliche in der Diakonie, insgesamt also über 900.000 Menschen. Sie alle dürfen berechtigterweise jeden Monat Löhne und Gehälter und später sichere Altersbezüge erwarten. Dazu kommt der Unterhalt von Kirchen und weiteren Gebäuden. Für diese langfristigen Zahlungsverpflichtungen muss in Anbetracht schwindender Einnahmen vorgesorgt, also ein Kapitalstock gebildet werden, um sie nicht kommenden Generationen aufzuladen. Um keine Realwertverluste zu erleiden, wird ein großer Teil dieses Kapitalvermögens an den Finanzmärkten angelegt, entweder direkt, indem Pensionsverpflichtungen ausfinanziert, d. h. selbst mit Vermögenswerten unterlegt werden, oder auf dem Umweg über Versorgungs- und Zusatzversorgungskassen. So oder so übersteigen die Verpflichtungen der Kirchen und kirchennahen Organisationen ihr Vermögen nach wie vor, auch nach Jahren stetiger Zuführungen zum Kapitalstock. Das kirchliche Anlagevolumen an den Finanzmärkten wird also weiter zunehmen – und mit ihm wächst die Bedeutung der ethisch-nachhaltigen Geldanlage.
3. Theologische Perspektiven
Darum ist es sinnvoll, sowohl die Praxis der Kirche an den Finanzmärkten sachkundig weiterzuentwickeln als auch die Rolle und die Handlungsmöglichkeiten der Kirche an den Finanzmärkten theologisch zu reflektieren, und zwar sowohl kirchentheoretisch als auch wirtschaftsethisch.
3.1 Kirchentheorie
Kirche existiert einerseits sichtbar in der Form orts- und zeitgebundener Institutionen und kann andererseits theologisch als verborgene Kirche beschrieben und gedeutet werden. Daraus ergibt sich die Frage, welche Elemente, Formen und Handlungsweisen der sichtbaren Kirche angemessen sind und welche nicht. Wo und wie wird der Zusammenhang zur verborgenen Kirche manifest? Und an welchen Stellen sind professionelle Regeln zu befolgen und Sorgfaltspflichten zu beachten, die auch außerhalb der Kirche gelten? Der nie final abschließbaren Beantwortung dieser Fragen kann sich die Kirche als Institution nicht entziehen. Darum ist die Gestaltung nicht beliebig und kann nicht komplett an externe Dienstleister ausgelagert werden. Das kirchliche Finanzmanagement gehört wie das Kirchenrecht zur Ordnung der Kirche. Auch mit ihrer Praxis an den Finanzmärkten legen Kirchen Zeugnis dafür ab, wem sie gehören; sie bezeugen, wer ihr Herr und Auftraggeber ist. Zeugnis ablegen bedeutet: Bestätigen und dafür einstehen, dass etwas wahr ist – und das kann auch durch kirchliche Investitionsentscheidungen geschehen. „Nicht nur das gottesdienstliche Leben der Kirche, sondern auch ihre rechtlich-organisatorische Ordnung […] [können] zum religiösen Zeichen werden: Die Ämterstrukturen, die Formen der Entscheidungsfindung und das Finanzgebaren machen öffentlich erkennbar, wie die Kirche selbst ihren Gottesbezug […] versteht.“20Hermelink, Jan: Kirchliche Organisation und das Jenseits des Glaubens. Eine praktisch-theologische Theorie der evangelischen Kirche, Gütersloh 2011, 117. Darum setzt sich der AKI laut seiner Ordnung dafür ein, dass kirchliches Handeln in Bezug auf Geldanlagen im Einklang mit Gottes Geboten und dem kirchlichen Auftrag geschieht.
3.2 Sozial- und Wirtschaftsethik
Arthur Rich
hat die Frage nach dem Verhältnis von Sachgemäßem und Menschengerechtem ins Zentrum seiner Wirtschaftsethik gestellt. Ethisch-nachhaltige Geldanlage kann als „Musterbeispiel angewandter Wirtschaftsethik“ gelten, denn dort kommen „das Sachgemäße, die ethische Zielvorstellung und die ökonomische Perspektive zusammen“21Hübner, Jörg: Ethisch-nachhaltige Geldanlagen plus Rüstung?. In: Deutsches Pfarrerinnen- und Pfarrerblatt 03 (2026), 154–159.. Richs Aussage, dass die „rational begründeten Sachgesetzlichkeiten dem Menschengerechten nicht zu widersprechen“ brauchen, lässt sich auf das Verhältnis von ökonomischen und nachhaltigen Zielen übertragen. Auch für die Geldanlage kann gelten, dass „nicht wirklich menschengerecht sein könne, was nicht sachgemäß ist, und nicht wirklich sachgemäß, was dem Menschengerechten widerstreitet“22Rich, Arthur: Wirtschaftsethik. Grundlagen in theologischer Perspektive, 3. Auflage, Gütersloh 1987, 76ff.. Die im AKI gemachten Erfahrungen mit der ethisch-nachhaltigen Geldanlage belegen Richs Erkenntnis:
- Ethisch-nachhaltige Ziele bedürfen keiner Begründung oder Rechtfertigung durch finanzielle Risiken oder Chancen. Sie werden unabhängig von ökonomischen Zielen verfolgt.
- Die Annahme, dass Rendite und Ethik ein Nullsummenspiel seien, ist unbegründet. Geldanlagen werden nicht ethischer durch Gewinneinbußen, und Verzicht auf Rendite ist kein moralisches Qualitätsmerkmal.
- Die Berücksichtigung ethisch-nachhaltiger Aspekte in der Geldanlage kann diverse Nachhaltigkeitsrisiken reduzieren.
- Wie schon beim Magischen Dreieck allein und erst recht unter Hinzunahme von Nachhaltigkeit geht es um fallweise Optimierung, nicht um Maximierung von Zielen.
3.3 Kirche, Wirtschaft und Öffentlichkeit
Im Gespräch mit Anbietern wird der Markt für nachhaltige Finanzinstrumente dazu angeregt, ein den kirchlichen Vorstellungen entsprechendes Angebot vorzuhalten und weiter auszubauen. Damit wirken kirchliche Investor*innen als Standardsetter auf diese Märkte ein. Mit ethisch-nachhaltiger Geldanlage kann die Kirche also Wirtschaft und Gesellschaft aktiv mitgestalten. Dies gilt insbesondere für ein ambitioniertes Nachhaltigkeitsverständnis, das auch soziale Aspekte einbezieht, und von dem sich sowohl Regulatoren als auch viele andere Finanzmarktteilnehmende in den letzten Jahren entfernt haben. Ethisch-nachhaltige Geldanlage kann aber auch kirchlichen Forderungen an Politik und Gesellschaft nach mehr Klimaschutz oder der Einhaltung von Menschenrechten Glaubwürdigkeit verleihen. Andersherum formuliert entsteht den Kirchen ein wachsendes Reputationsrisiko, wenn sie nicht nachweisen können, dass sie mit ihrem Vermögen, das in der Öffentlichkeit zunehmend kritisch wahrgenommen wird, ein ihren Werten entsprechendes Anlagekonzept verfolgen.
4. Fazit
4.1 Priorität für Engagement
Ein besonderer Schwerpunkt muss daher auf Engagement in Form von Unternehmensdialogen gelegt werden.23Vgl. Emunds, Bernhard/Goertz, Stephan: Kirchliches Vermögen unter christlichem Anspruch, Freiburg 2020, 338ff. Kirchen und kirchennahe Organisationen sind durch die internationale Ökumene weltweit vernetzt. Darum ist es ein Alleinstellungsmerkmal kirchlicher Investor*innen, auf der Basis von validen Informationen und Studien von kirchlichen Partnerorganisationen (z. B. von Hilfswerken) an Investitionsobjekte bzw. Wertpapieremittenten heranzutreten. Kirchliche Investor*innen sind durch ihre globale Vernetzung in der Lage, multinationalen Konzernen auf Augenhöhe zu begegnen und gemeinsam mit kirchlichen Partnerorganisationen aktiv an der Behebung von Missständen mitzuwirken, die Unternehmen verursachen. Beispiele dafür sind das AKI-Engagement zu existenzsichernden Löhnen in der Lieferkette der Textilindustrie24Vgl. Schneeweiß, Antje: Kirchliche Investoren engagieren sich für einen Lohn zum Leben. In: cric e. V. (Hg.): Nachhaltige Finanzen. Durch aktives Aktionärstum und Engagement Wandel bewirken, Wiesbaden 2020, 255–266, 255ff. sowie das ökumenische Engagement-Projekt zu einem Moratorium für Tiefseebergbau.25Vgl. Institut für nachhaltige Kapitalanlegen: Deep‐Sea Mining. ESG risks of deep‐sea mining and their significance on the financial market, 2026, https://www.aki-ekd.de/fileadmin/user_upload/aki-ekd.de/PDFs/NKI-Research-Deep-Sea-Mining-04-2026.pdf (PDF), abgerufen am 25.05.2026.
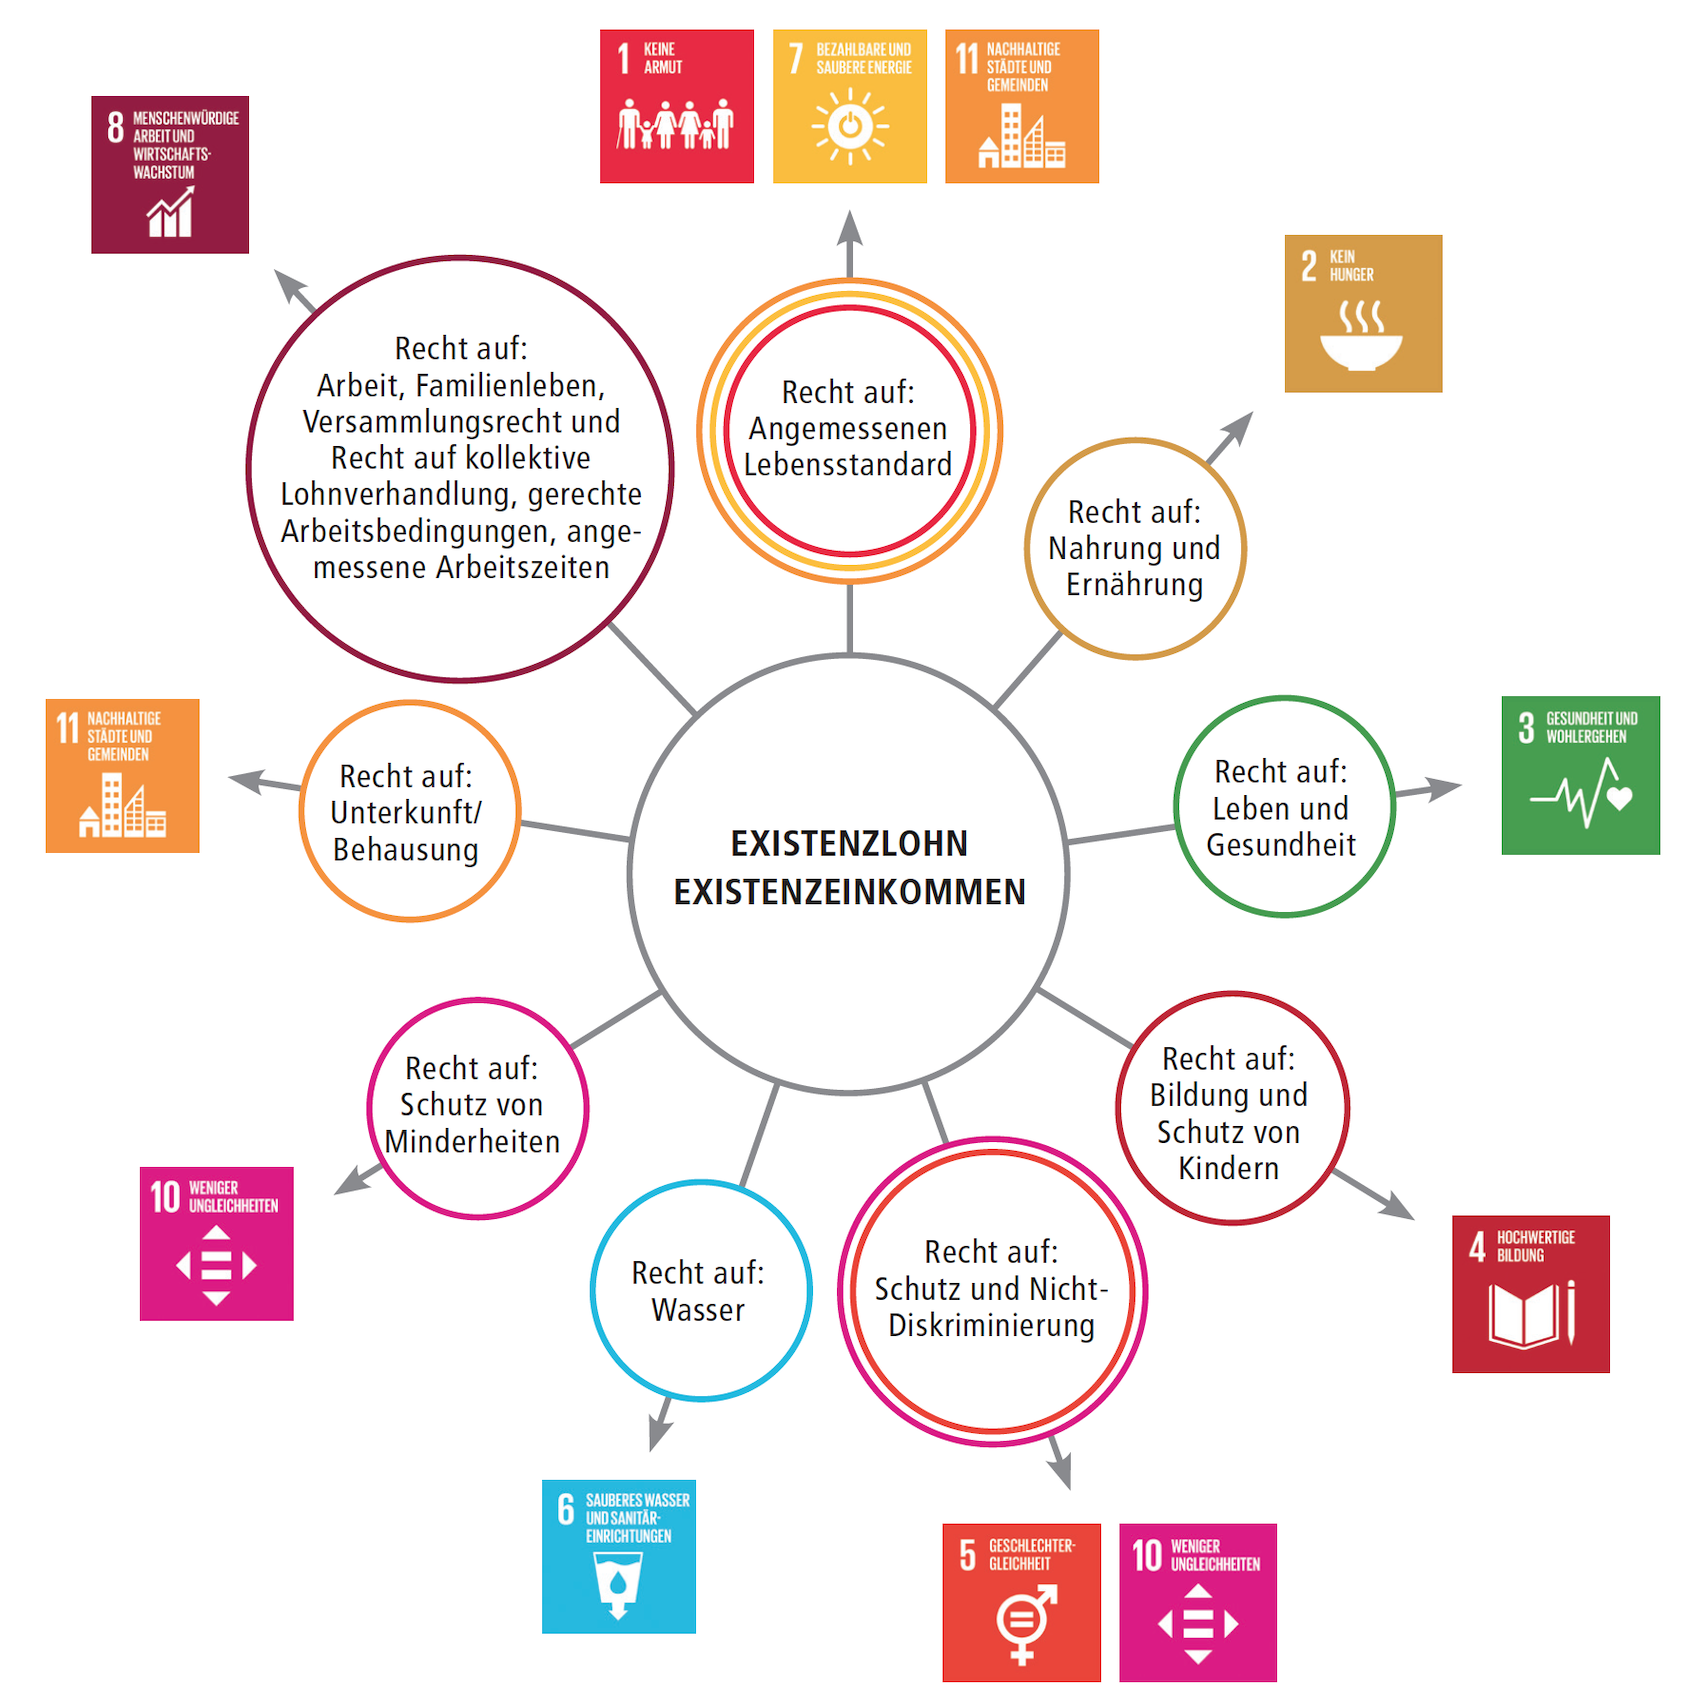
Gut aufbereitete Ergebnisse gut gemanagter Engagement-Projekte haben Zeugnischarakter und eignen sich für die interne und externe Kommunikation der Kirchen.26Vgl. EKD (Hg.): Auf dem Weg zur sozial-ökologischen Transformation. Geschichten des Gelingens zur Umsetzung der Ziele für eine nachhaltige Entwicklung in Kirche und Diakonie, 2021, https://www.ekd.de/ekd_de/ds_doc/transformation2021.pdf (PDF), abgerufen am 25.05.2026.
4.2 Verantwortung vor Gott und Menschen
Mit dem Erstarken rechtspopulistischer Parteien geraten Kirchen und ihr Umgang mit Geld und Vermögen wieder stärker in den kritischen Fokus der Öffentlichkeit. Mit kirchlich profilierten Engagement-Aktivitäten lässt sich das Ansehen der Kirchen bei dem Teil der Bevölkerung verbessern, auf dessen Wohlwollen und Unterstützung sie zunehmend angewiesen sein werden. Der eigentliche Antrieb für Engagement und ethisch-nachhaltiges Investment insgesamt ist und bleibt jedoch die Wahrnehmung der Verantwortung für die Wirkungen der Geldanlage vor Gott und vor den Menschen, die ihr Geld den Kirchen anvertrauen.